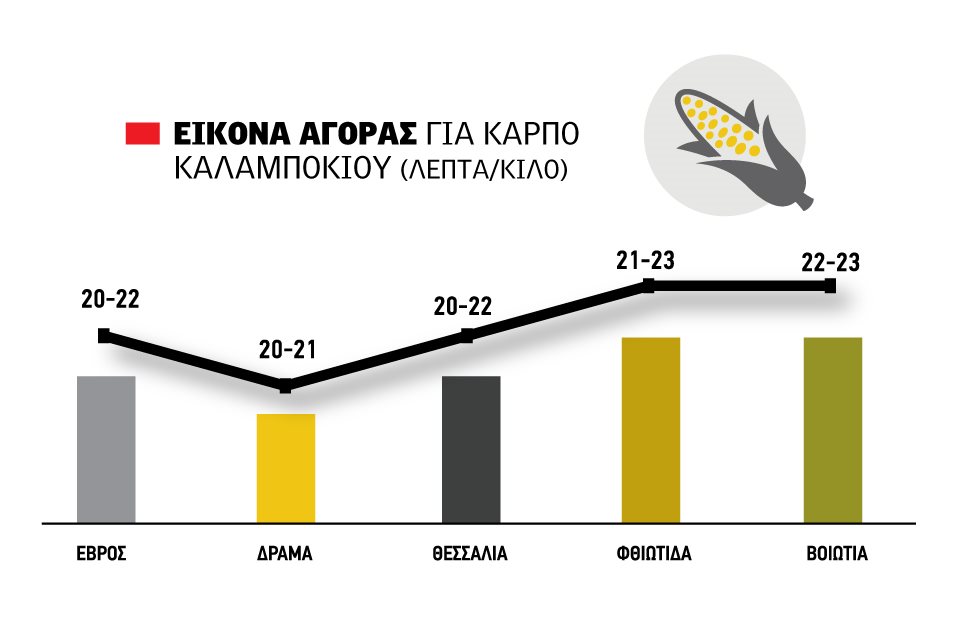
Με την αγορά να ψάχνει να σταθεροποιηθεί και χωρίς ακόµα να υπάρχουν επίσηµες ανακοινώσεις για τιµές, στις πιο βόρειες περιοχές της Ελλάδας (Έβρος, ∆ράµα κτλ) ο καρπός καλαµποκιού παίζει κατά κύριο λόγο στα 20-21 λεπτά. Κατεβαίνοντας πιο χαµηλά στη Θεσσαλία, η τιµή που ακούγεται περισσότερο είναι τα 21 λεπτά, ένα νούµερο το οποίο µπορεί να ανέβει στα 22 ίσως και στα 23 λεπτά για πωλήσεις απευθείας στους κτηνοτρόφους, λόγω και της υψηλότερης τιµής που απολαµβάνει το πρόβειο γάλα.
Πιο υψηλά παίζουν οι τιµές σε Φθιώτιδα και Βοιωτία, όπου υπάρχει το πλεονέκτηµα του µικρότερου κόστους logistics όπου το εµπόριο δίνει ακόµα τιµές στα 22-23 λεπτά. Φυσικά, την τιµή καθορίζουν και τα ποιοτικά χαρακτηριστικά του προϊόντος (υγρασία, ξένες ύλες, κ.α.).
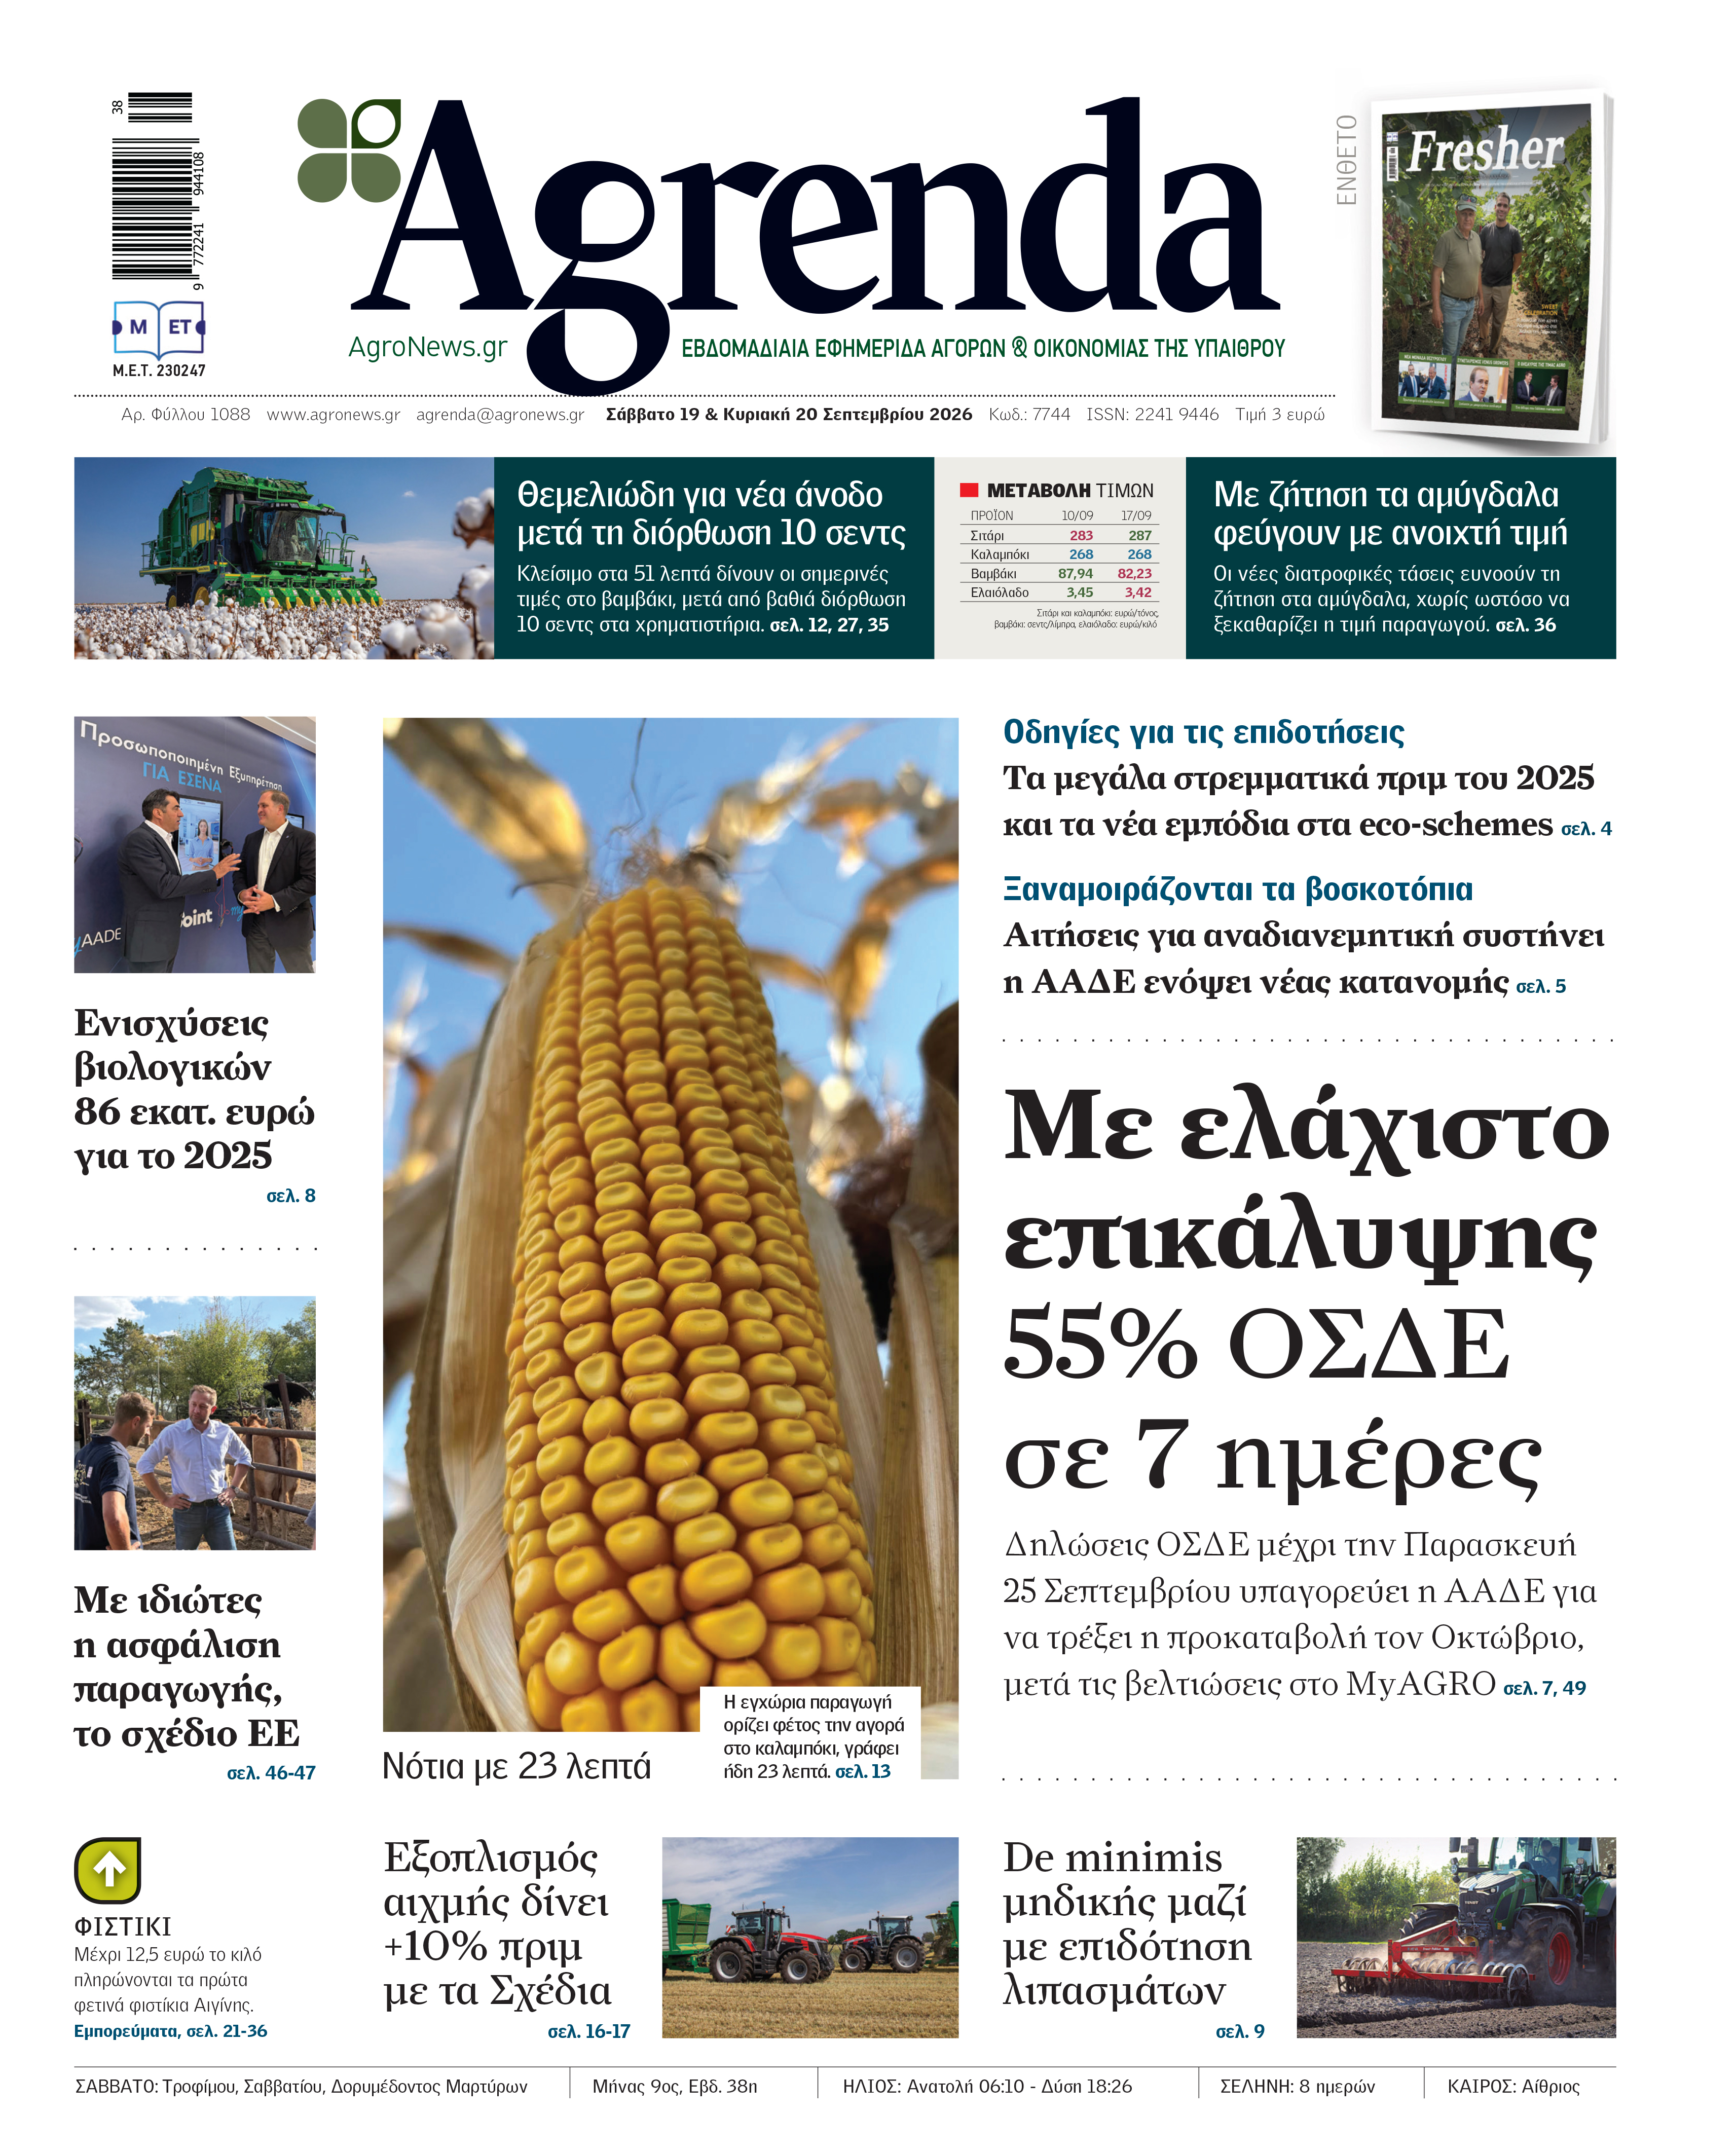
Ολόκληρο το ρεπορτάζ στην Agrenda που κυκλοφορεί
Σε ότι αφορά τις αποδόσεις, προσεγµένα και καλά χωράφια στη Θεσσαλία πιάνουν σε περιπτώσεις τα 1.500-1.600 κιλά το στρέµµα, ενώ στον Έβρο το νούµερο αυτό κινείται λίγο πιο χαµηλά στα 1.300-1.400 κιλά.
Πιο ψηλά δείχνουν τα ευρωπαϊκά συµβόλαια
Με τις τιμές των συµβολαίων Νοεµβρίου στο Euronext να παίζουν σταθερά πάνω από τα 260 ευρώ ο τόνος (κοντά στα 263 ευρώ ο τόνος στο κλείσιµο της Τετάρτης 16 Σεπτεµβρίου, και ανοδική τάση την Πέµπτη) και στη φυσική αγορά να έχουµε παραδόσεις (π.χ. στα 271,50 ευρώ ο τόνος spot για παράδειγµα στο Μπορντό) ένα εύρος στα 22-24 λεπτά φαντάζει το να είναι πιο «δίκαιο» για το ελληνικό καλαµπόκι. Αυτό ειδικά ισχύει αν αναλογιστεί κανείς και το αυξηµένο κοστολόγιο φέτος. Με το πετρέλαιο κοντά στα 2 ευρώ και τα λιπάσµατα πιο ακριβά σε σχέση µε πέρυσι, τιµές στα 20-21 λεπτά ειδικά δεν κρίνονται ικανοποιητικές από πολλούς παραγωγούς για αυτό και αρκετοί που έχουν τη δυνατότητα επιλέγουν να αποθηκεύουν το προϊόν τους.
Φόβος µήπως ανοίξει η κάνουλα από την Ουκρανία
Ενδεχοµένως πλανάται ένας φόβος ότι θα «ανοίξει η κάνουλα» από την Ουκρανία σε περίπτωση που εκτονωθεί η κατάσταση στη Μαύρη Θάλασσα, µε την παραγωγή της χώρας να εκτιµάται πολύ υψηλή στους 31,8 εκατ. τόνους από το Αµερικανικό Υπουργείο Γεωργίας (USDA). Από την άλλη, σηµειώνονται εισαγωγές και από χώρες των Βαλκανίων όπως π.χ. από τη γειτονική Βουλγαρία. Βραχυπρόθεσµα η τιµή αναµένεται να µείνει σταθερή ή ελαφρά αυξητική, µε µεγαλύτερη άνοδο αργότερα µέσα στο Φθινόπωρο.
Σε χαµηλό 50 ετών η Γαλλία, πτώση σε ΕΕ και ΗΠΑ
Στο µεταξύ οι ειδήσεις για το έλλειµµα παραγωγής στην Ευρώπη διαρκώς αυξάνονται. Πρόσφατη έκθεση του Αµερικανικού Υπουργείου Γεωργίας τοποθετεί την παραγωγή της µεγαλύτερης παραγωγού της Γηραιάς Ηπείρου, Γαλλίας, σε χαµηλό 50 ετών. Για την ακρίβεια εκτιµά ότι η παραγωγή θα είναι στα µισά σε σχέση µε πέρυσι µε πτώση 50% σε λιγότερο από 7 εκατ. τόνους, ενώ το σύνολο της παραγωγής της Ευρωπαϊκής Ένωσης αναθεωρήθηκε καθοδικά κατά 4% σε σχέση µε τις προηγούµενες προβλέψεις του Ιουλίου στους 48,2 εκατ. τόνους. Αν αυτά τα νούµερα επαληθευτούν τότε θα πρόκειται για πτώση 15% σε σχέση µε την παραγωγή της σεζόν 2025-2026 στην Ευρωπαϊκή Ένωση και την µικρότερη εντός του 21ου αιώνα.
Μειωµένη παραγωγή σύµφωνα µε το USDA και στην άλλη πλευρά του Ατλαντικού, αφού η παραγωγή για την περίοδο 2026-2027 υπολογίζεται στα 15,8 δισ. µπούσελς, κατά 213 εκατ. χαµηλότερα σε σχέση µε τον Αύγουστο. Σε παγκόσµιο επίπεδο η παραγωγή εκτιµάται στους 1,588 δισ. τόνους.
